Signal
高利回り債スプレッド・FF 金利 3.62・VIX — リスク市場はまだ崩れず、今は「危機」ではなく「選別」の局面
FRED の直近データでは、実効 FF 金利は 3.62。これに米国の高利回り債スプレッドと VIX を加えた、信用市場・金利・株式ボラティリティの 3 つの計器は、いずれも現時点では「危機モード」ではない一方、「楽観一色」でもない。リスク市場は崩れていないが、金利と信用の両方を見ながら、楽観の持続力を確認していく段階にあると見られる。
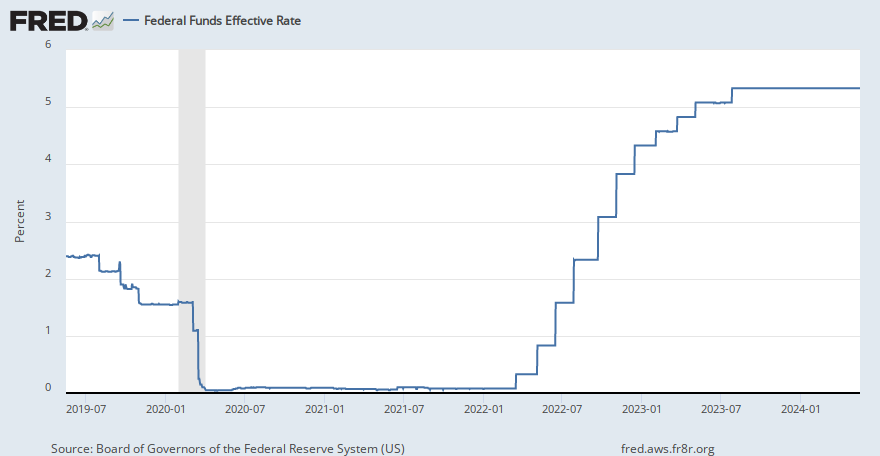 FRED — Federal Funds Effective Rate, Daily (DFF)fred.stlouisfed.org
信用市場 — スプレッドは「機能停止」ではなく「機能している」状態
足元の高利回り債スプレッドは、過去のリスクオフ局面と比較しても、強いストレスがかかっている水準とは言いがたい。信用市場が完全に詰まった局面では、このスプレッドが 6〜10 ポイント台へ急拡大する局面が観察されてきた歴史と比較すると、現状はむしろ「市場がまだ機能している」状態に近いと整理できる。
ただし、これは「リスクがない」という意味ではない。現在のスプレッドは、信用市場が借り手と貸し手の対話を成立させ続けている水準であり、再ファイナンスや満期更改が極端な逆風にさらされていないことを示唆する。一方で、ここから 3〜4 ポイント台後半へと拡大していくようなら、市場の信用配分の仕方そのものが変わっていく可能性が出てくる。
金利環境 — FF 金利 3.62 は「緩和一辺倒」ではなく「圧力を残す水準」
実効 FF 金利 3.62 は、過去数年の超低金利局面と比べれば明らかに高く、企業収益・借入コスト・株式バリュエーションの 3 軸にいずれもまだ圧力を残す水準にある。設備投資・住宅・自動車などの金利感応セクターは依然として高金利の影響を受け続けており、株式市場の高い PER も「金利低下を相当織り込んだうえでのバリュエーション」として読み解く必要がある。
この水準は、金融政策が「緩和一辺倒」のフェーズではないことを示している。一方で、過去のインフレ抑制局面のピークと比べれば既に一段下がっており、利下げサイクルの初期にある可能性も否定できない。重要なのは、ここからの金利低下が「実体経済の悪化に追随する利下げ」なのか、「金融環境正常化のための利下げ」なのかという、性質の区別である。
ボラティリティ — VIX は「パニックではないが、楽観一色でもない」
足元の VIX は、株式市場が短期的な急変動を強く織り込むパニック状態ではないことを示す水準である。歴史的に見れば、VIX が 30 を超えるような局面は、市場が大きなショック(金融危機、地政学的事件、感染症パンデミック等)を価格に織り込みに行く局面と重なってきた。現在の水準はこれらと明確に距離がある。
一方で、過去数年の「VIX 12〜14 が常態」だった完全な楽観局面と比較すれば、わずかにヘッジ需要が乗っている水準とも言える。極端な恐怖は不在だが、油断もできないという、中間の水温が続いている。VIX 単体で投資判断はできないが、信用スプレッド・金利水準と組み合わせて見たとき、「危機の予兆を出している指標」とまでは言えない位置にある。
結論 — 危機ではなく「選別」の局面、ただし楽観の持続力は要確認
3 つの計器を統合すると、現状は「危機」ではなく「選別」の局面に近い。信用市場は機能しており、株式ボラティリティはパニック水準にない。一方で、金利は依然としてリスク資産に対する圧力を残しており、利益成長・キャッシュフロー創出力・財務健全性で個別企業の差が顕在化しやすい環境でもある。市場全体が一斉に売られる局面ではなく、個別の信用力・収益力で勝ち負けが分かれる「選別」フェーズに位置していると見られる。
ここから先で見るべきポイントは大きく 3 点に整理できる。第一に、高利回り債スプレッドが現在の水準から 3 ポイント台後半へ拡大していくかどうか。第二に、VIX が 20 を明確に超えて推移し始めるかどうか。第三に、FF 金利の低下が観察されたとき、それが実体経済悪化に追随する利下げなのか、金融環境の正常化を意図した利下げなのか、その性質を読み分けられるかどうか。
現時点では、リスク市場は崩れていない。ただし、楽観の持続力をこれらの計器で淡々と確認し続ける段階にある、というのが本シグナルの整理である。
一次ソース:
📌 関連記事:
- 🔬 Deep Dive 5/22|CLARITY Act は「暗号資産法案」ではなく、市場近代化法案へ
https://x.com/SITIONjp/status/2057754839095087339
この記事の一部の指標は、データの利用条件を見直したため数値の掲載を終了しました。
🌐 https://sition.jp / 🪙 https://sipo.tokyo
——SITION Group · @SITIONjp