Deep Dive
Warsh Fed Chair 誕生なら、市場は何を織り込むべきか
Kevin Warsh が Federal Reserve の新議長として正式に宣誓した。
 Kevin Warsh — Federal Reserve Board of Governors 公式 bio(2026-05-22 就任)Board of Governors of the Federal Reserve System
単なる人事ニュースではない。
金利、為替、暗号資産、株式、そしてリスク資産全体にまたがる「政策レジーム転換」の入口として見るべき出来事だ。
FRB 公式発表によれば、Warsh は 2026 年 5 月 22 日に Board of Governors の議長として就任し、FOMC も全会一致で Warsh を議長に選出したとされる。任期は 2030 年 5 月 21 日までの 4 年間。
一方、White House 側では Trump 大統領が Warsh を高く評価し、「歴代でも偉大な FRB 議長の一人になる」といった趣旨の発言をしている。
AP も、Trump が景気刺激への期待を示しつつ、中央銀行の独立性は保たれると強調したと報じている。
ここで市場が見るべきなのは、単に「利下げが早まるか」ではない。
Trump 政権がより緩和的な金融環境を望んでいることは、市場にとって当然重要な前提だ。
だが、Warsh の就任はもっと広い意味を持つ。
第一に、金利市場
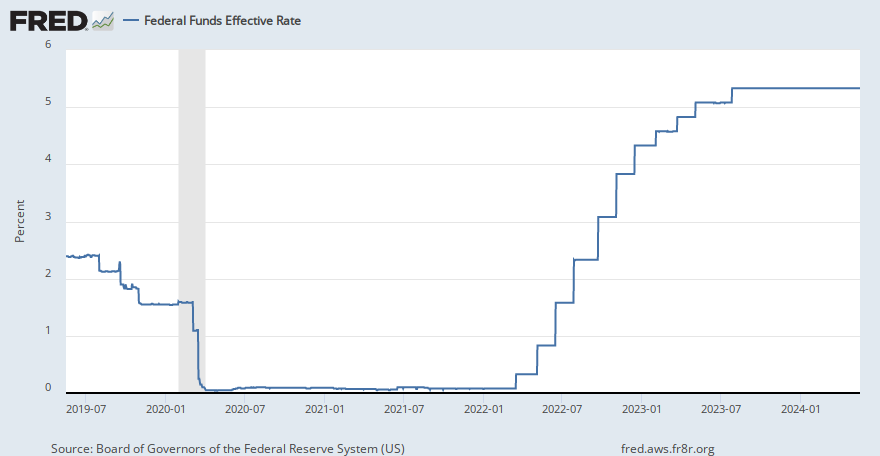
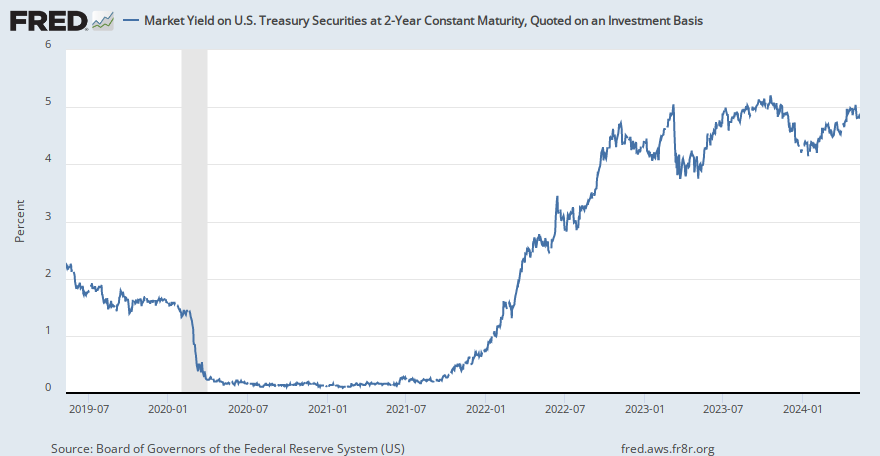
FRED の直近データでは、Fed Funds Rate は 3.62%、2 年債利回りは 4.08%、10 年期待インフレ率は 2.4% となっている。
市場はすでに「緩和期待」と「インフレ再燃リスク」の両方を同時に織り込んでいる。
Warsh 体制で利下げ期待が強まれば、短期金利は下がりやすい。
だが、市場が「政治的圧力による緩和」と受け止めれば、長期金利やインフレ期待は逆に粘る可能性がある。
ここが本筋だ。
中央銀行の独立性への疑念が強まると、単純なリスクオンにはならない。
株式や暗号資産には短期的な追い風になっても、債券市場が「インフレ・財政・通貨信認」のリスクプレミアムを要求し始めると、リスク資産全体のバリュエーションには別方向の圧力がかかる。
第二に、為替
Bessent 財務長官は、日本について「過度な為替変動は望ましくない」と述べたと報じられている。
ドル円や円安問題が単なる市場の話ではなく、日米の政策対話の中に入っていることを示すサインだ。
Warsh Fed が緩和方向に寄るなら、ドル安・円高方向の圧力が出る可能性がある。
一方で、米国の長期金利が高止まりするなら、ドルの下支えも残る。
為替市場は、FRB の利下げ期待だけでなく、米財務省・日銀・日本政府の為替安定メッセージを同時に織り込む段階に入った。
第三に、暗号資産
金利低下期待は、BTC や高ベータ資産にとって基本的には追い風だ。
ただし、今回のテーマは流動性だけではない。
Warsh 体制、CLARITY Act、FRB の payment account 議論、銀行資本ルールの見直し。
これらが同時に進むなら、暗号資産は「外側の投機市場」から「制度金融の一部」へ組み込まれていく局面に入る。
この場合、市場が見るべきなのは単なる価格上昇ではない。
どの資産が制度に入れるのか。
どの事業者が銀行・決済インフラに接続できるのか。
どこまでが証券で、どこからがコモディティなのか。
そして、FRB と財務省がデジタル資産を金融システムの中でどう扱うのか。
ここが次の焦点になる。
レジーム読解 — 「Trump に近い FRB 議長」では足りない
Warsh Fed Chair 誕生を、単なる「Trump に近い FRB 議長」のニュースとして見ると、見誤る。
米国が金融政策・財政・為替・暗号資産規制をまとめて再配線し始める局面の入口に立っている、と読むほうが構造を捉えやすい。
市場が織り込むべき問いはこうだ。
利下げか、利上げか。
それだけではない。
FRB の独立性はどう見られるのか。
長期金利は政策期待に素直に反応するのか。
ドルの信認と為替安定はどう扱われるのか。
暗号資産は流動性相場に戻るのか、それとも制度化相場に移るのか。
Warsh 体制の最初の相場は、単純な金融緩和ラリーではなく、政策レジームを読み直す相場になる可能性が高い。
短期では、株式と暗号資産にリスクオンの期待。
中期では、長期金利・ドル・インフレ期待への警戒。
そして構造的には、デジタル資産が米国金融システムのどこに組み込まれるか。
市場はここから、FRB だけでなく、財務省、議会、規制当局をまとめて見る必要がある。
Warsh Fed の本当の論点は、金利の水準ではない。
金融システムの設計思想そのものが変わるかどうか — そこにある。
一次ソース:
- Kevin Warsh — Federal Reserve Board of Governors 公式 bio(2026-05-22 就任)Board of Governors of the Federal Reserve System
- Federal Reserve 2026 press releases(FOMC 議長選出含む)Board of Governors of the Federal Reserve System
 Fed Funds Effective Rate(DFF)fred.stlouisfed.org
 2-Year Treasury Constant Maturity(DGS2)fred.stlouisfed.org
 10-Year Breakeven Inflation Rate(T10YIE)fred.stlouisfed.org
再検証推奨先:
- Warsh 就任と Trump 発言・Fed 独立性の文脈 — AP
https://apnews.com/article/d87285399582840f585bc4e24dd4f10f - Bessent 財務長官「過度な為替変動は望ましくない」— Nippon.com(時事通信英訳)
https://www.nippon.com/en/news/yjj2026051901189/bessent-says-excess-forex-volatility-undesirable.html
🌐 https://sition.jp / @SITIONjp