Signal
📡 Signal|JPYC、SBJ銀行・LINE NEXT と口座連携チャージの実証へ
JPYC・SBJ銀行・LINE NEXT が、銀行口座からウォレットへ JPYC を直接チャージする仕組みの実証へ覚書。Coinbase と Thunes の出口側の提携と並べて読む。
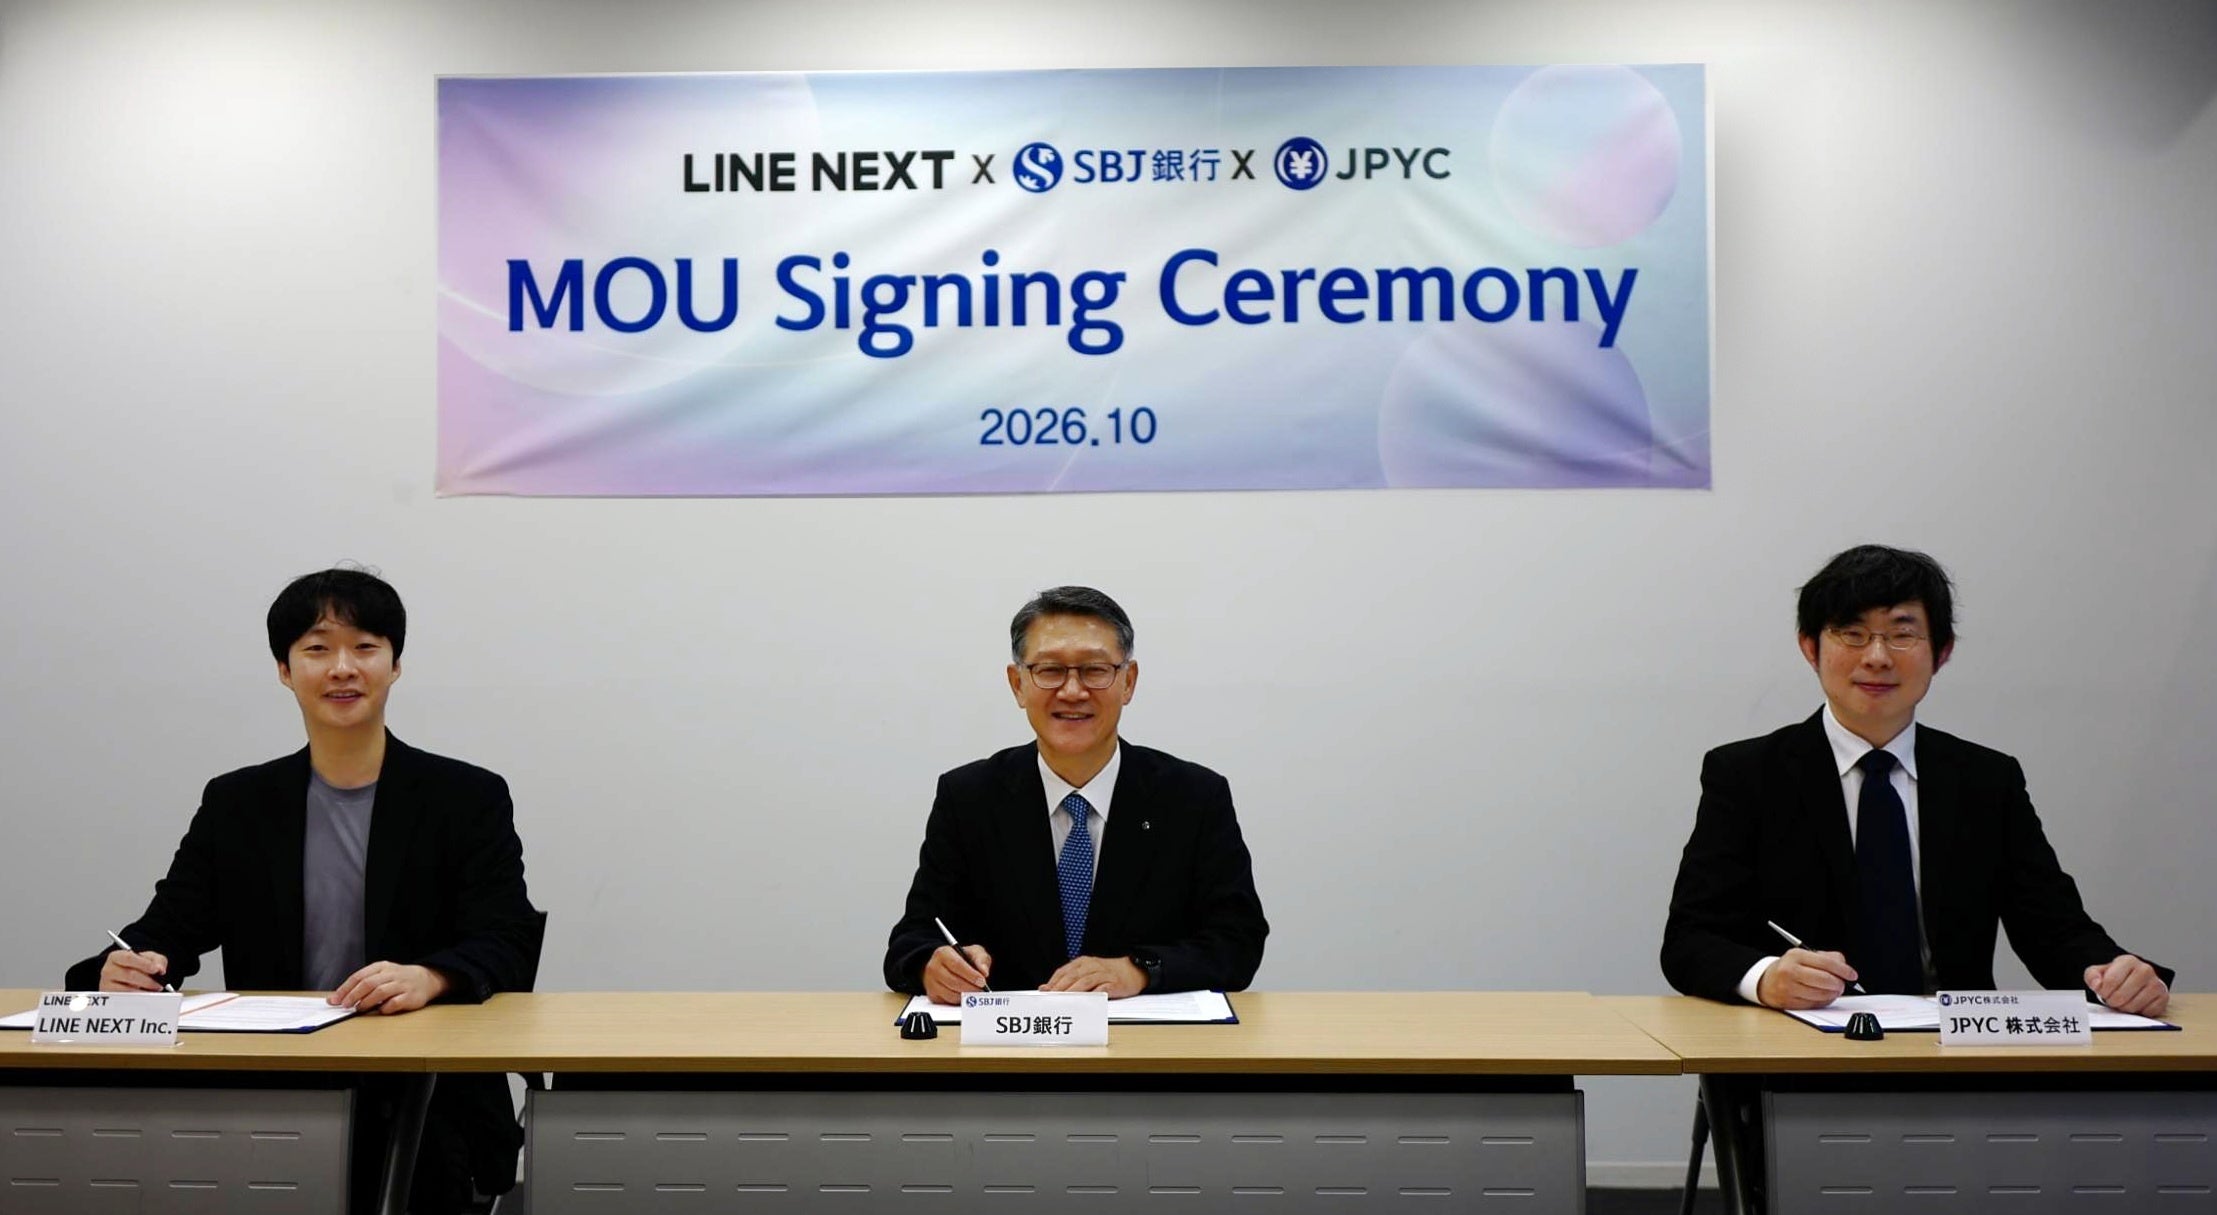
日本円ステーブルコインを発行する JPYC は 10 月 21 日、SBJ銀行と LINE NEXT の 3 社で、銀行口座からデジタルウォレットへ JPYC を直接チャージする仕組みの概念実証 (PoC) に向けた覚書を結んだと発表した。締結は 20 日付で、銀行が口座とバンキングの基盤、LINE NEXT がウォレット、JPYC が発行と償還を受け持つ。
ステーブルコインの使い勝手は、チェーンの上の速さより、銀行口座との出入口で決まる。その前日には米 Coinbase が、ステーブルコインを世界の銀行口座とモバイルウォレットに着金させる出口の側で、送金網 Thunes との提携を発表した。入口と出口、両方の工事が同じ週に動いている。
3 社の覚書が検証するもの
JPYC の発表によると、PoC の対象は「銀行口座とデジタルウォレットをつなぐ口座連携型のチャージ機能」で、役割分担は次のとおりだ。
- SBJ銀行: 銀行口座とバンキングの基盤を提供する
- LINE NEXT: 自社のウォレット「Unifi」を含むデジタルウォレットと Web3 の技術を提供し、システム連携とステーブルコインを使うサービスの形を検討する
- JPYC: 発行体として、発行・償還の機能の技術支援と知見を提供し、実証環境づくりを支える
PoC の後には、SBJ銀行と LINE NEXT が送金・決済を含む新しい金融サービスの事業化を検討し、共同の販促や事業開発も協議するとしている。開始の時期や、チャージの具体的な手順・資金の流れは発表に書かれていない。今回結んだのは実証に向けた覚書で、サービスの開始を決めたものではない。
JPYC は日本円と 1 対 1 で交換でき、裏付けは預貯金と国債で保全する。法令上は電子決済手段にあたり、資金移動業者として発行している。発行先は Avalanche・Ethereum・Polygon・Kaia の 4 チェーンだ。
なぜ「口座から直接」なのか
今の JPYC の発行は、利用者が発行体のサービス JPYC EX に登録し、日本円を銀行振込で送って同額を受け取る形が基本だ。銀行の画面とウォレットの画面が分かれており、そのあいだの手間がそのまま利用の壁になる。
口座連携型のチャージは、この二つの画面を一つにする試みだ。電子マネーで言えば、銀行口座を登録しておけばアプリからそのまま入金できる形に近い。銀行の側に口座と本人確認があり、ウォレットの側に利用者がいる。発行体はその間で、受け取った円と同額を発行し、戻ってきた分を償還する。
組み合わせにも意味がある。SBJ銀行は韓国の新韓銀行グループの日本の銀行で、LINE NEXT は LINE 系の Web3 事業会社だ。JPYC が対応する 4 チェーンの一つ Kaia は、LINE 系と Kakao 系のブロックチェーンが統合してできた。日本円のステーブルコインを、日韓の金融とメッセンジャーの利用者基盤に載せる座組みになっている。
反対側では、出口の工事が進む
10 月 19 日、Coinbase は送金網 Thunes との提携を発表した (LiveMakers の速報)。Thunes の発表によると、Coinbase は Thunes の送金網を自社の基盤に組み込み、各国の決済網やモバイルウォレットに直接払い出せるようにする。逆に Thunes は、Coinbase のステーブルコインの基盤を使って、自社の網でのステーブルコインの扱いを広げる。Thunes の網は 140 か国超・90 超の通貨をカバーし、モバイルウォレット・ステーブルコインのウォレット・銀行口座を合わせて 120 億超の口座に直接つながっているという。開始の時期は示されていない。
Coinbase は発表の投稿で、ステーブルコインは数秒で世界を渡れるが、最後は受取人が使える場所に着かなければならないと書いた。JPYC の 3 社が作ろうとしているのは、その反対側、銀行の円がステーブルコインに変わる入口だ。
円とドルで規模は大きく違う。ただ、両方の発表が向いている先は同じで、ステーブルコインそのものより、銀行口座やウォレットとのつなぎ目を誰が押さえるかに競争が移っている。
次に見るもの
確認先は JPYC の公式サイトのお知らせと PR TIMES の配信だ。PoC の開始時期、対象になる利用者の範囲、チャージの上限や手数料がいつ示されるかを見る。日本の電子決済手段は、発行体だけでなく銀行やウォレットの側にも登録や業務の範囲の論点がつく。SBJ銀行がどの立場でこの仕組みに関わるかが、事業化の検討に進む時の最初の分かれ目になる。
ことば
- 電子決済手段 — 2023 年施行の改正資金決済法で定められた、法定通貨と同額で償還されるステーブルコインの法的な区分。発行できるのは銀行・資金移動業者・信託会社などに限られる。JPYC は資金移動業者として発行している。
- 口座連携型チャージ — 銀行口座をウォレットにあらかじめ結びつけ、アプリの操作だけで口座から残高を移す仕組み。今回は、移した円と同額の JPYC を発行してウォレットに入れる流れを検証する。
- PoC (概念実証) — 新しい仕組みが技術面・運用面で成り立つかを、本番の前に限られた範囲で試すこと。結果を見て事業化するかどうかを決める段階で、サービスの開始を意味しない。
🔗 一次ソース