Signal
📡 Signal|全東信破産で残る貸付1,130億円、63金融機関の審査に焦点
全東信の加盟店に残った売上金約54億円はカード会社7社が全額支払うことになった。残るのは63の金融債権者の貸付約1,130億円で、金融庁は審査のあり方を問題視している。
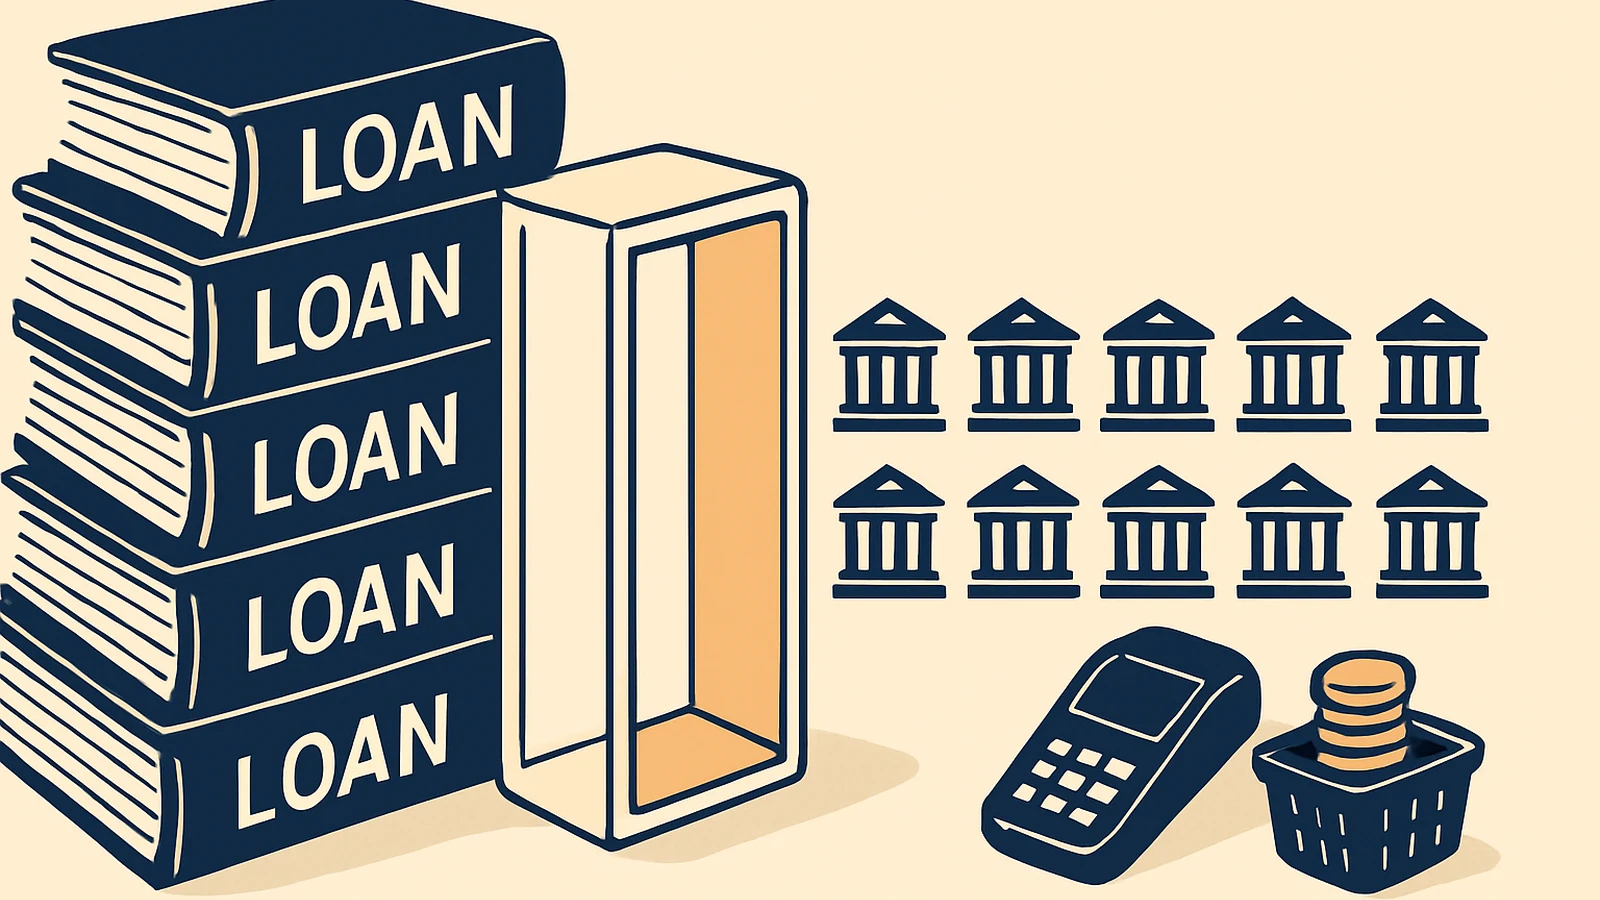
破産手続き中のカード決済代行会社、全東信で、加盟店に残っていた売上金約54億円はカード会社7社が全額支払うことになり、10月30日ごろの入金が予定された。店の売上金に行き先が定まったいま、残る問いは、63の金融機関が並ぶ貸付約1,130億円がなぜ止まらなかったかに移っている。
 東京商工リサーチ (2026年11月6日) — 代表者の死去と管財人室のコメント株式会社東京商工リサーチ
東京商工リサーチ (TSR) は11月6日、全東信の髙山萬保社長が死去したと報じた。複数の関係者の話としており、日付や原因は伝えていない。破産管財人室は TSR の取材に、本人への聞き取りはできなくなるが手続きに影響はないと答えた。手続きは続く。ただ、当時の判断を本人に聞く道はなくなり、経緯をたどる材料は申立書、決算書、貸した側の記録に絞られる。
店の54億円はカード会社の手元にあった
LiveMakers は7月13日の Signal で、加盟店の未払い分は無担保の一般債権に落ちたと書いた。当時の報道に沿った記述で、その後の経過はこれと違う。
9月25日、破産管財人は約2万店の未回収の売上金約54億円をカード会社が全額支払うと発表した。支払うのはユーシーカード、ジェーシービー、三菱UFJニコス、三井住友トラストクラブ、三井住友カード、イオンフィナンシャルサービス、クレディセゾンの7社だ。対象は7月の売上金を中心に、6月以前の未精算分も含む。
分かれ目は資金の場所だった。全東信はカード会社より先に店へ立て替えて払う会社で、破産で立て替えが止まると、店に渡るはずの代金はカード会社の手元に残った。管財人とカード各社は協議のうえ、店がカード会社に支払いを求められることを確認した。
入金は管財人が管理する全東信のシステムを通し、クレディセゾンの分だけは同社が店へ直接払う。全店で入金が終わったかどうかは、この記事の時点で確かめられていない。
帳簿の上では、純資産がプラスの会社だった
全東信は7月6日に大阪地裁へ準自己破産を申し立て、同日に破産開始決定を受けた。TSR によると、申立書の負債総額は1,151億6,491万円、金融債権者は63社で貸付総額は約1,130億円だ。負債のほとんどが金融機関からの借入だったことになる。破産直後に報じられた約1,259億円は、2025年3月期の決算時点の数字だ。
申立書によると、預金残高の水増しなどの粉飾は少なくとも約20年前から続いていた。TSR が報じた内訳は次のとおり。
- 預金残高の水増し: 約170億円
- 架空債権: 約154億円
- 営業権の過大計上: 約88億2,000万円
- 加盟店への未払立替精算金の未計上: 約217億円 (決算上の数字で、先の54億円とは別)
帳簿の純資産は2026年3月期で約24億8,000万円のプラス、資本金は45億円。これを是正すると、実質は約605億円の債務超過だったとみられる。決算書だけを見れば、問題のない会社に見える数字だった。
1,130億円は、そのまま損失にはならない
この数字を損失額と読むのは早い。TSR も、申立書の債権額は確定した額と異なり、担保や相殺で大きく変わると注記している。
最大の債権者である近畿産業信用組合は、申立書では219億円だが、預金などを相殺した後の債権は約124億円で、7月8日現在の貸出として124億5,600万円を開示した。全額を引き当てても、2027年3月期は経常利益207億円の黒字を見込む。同信組は、飲食店の資金繰りを間接的に支える融資で、1社への偏った貸付ではないと説明している。
東和銀行は貸出金80億円のうち、担保などで保全されていない58億8,600万円を2027年3月期に引き当てる。ただ、時事通信によると、金融庁は金融機関の経営の健全性への影響は出ていないとみている。金融システムの危機として読む話ではない。
金融庁が問題にしたのは、他行が貸しているという理由
問われているのは審査だ。時事通信によると、大手金融機関が取引を縮小する一方、多くの地銀・信金・信組は融資を続けた。金融庁関係者は「何を見て融資をしていたのか」と疑問を呈している。
金融庁は9月16日、地銀の頭取らとの意見交換会で信用リスク管理の点検と見直しを求め、融資先の管理を強めるよう文書で要請した。報道によると、一部の地銀が主力行の融資縮小や経営不振につながる情報を把握しながら、他行が取引を続けていることを理由に融資を続けた点を問題視している。
粉飾の手口より、こちらのほうが重い。帳簿に書かれた預金残高は、帳簿だけでは確かめられない。そこで他行の融資を安心材料にすれば、63社が並んでいても、確かめた人の数は63にならない。
残高を誰が、どう確かめるのか。これはステーブルコインの準備資産の証明で問われているのと同じ問いでもある。公開台帳が融資の審査まで代わるわけではないが、第三者が残高を確かめられる仕組みの値打ちは、この破綻で具体的な金額を伴って見えた。
11月10日と13日の決算で確かめられること
東和銀行は11月10日、三十三フィナンシャルグループは11月13日に中間決算を発表する予定だ。東和銀行の58億8,600万円の引き当てが数字にどう出るか、全東信向け債権の取り立て不能や遅延の恐れを開示した三十三の側で損失がどこまで見えるか。申立書の額ではなく、各社が実際に積んだ額で、貸した側の痛みが測れるようになる。
もう一つは、全東信の公式サイトに載る破産管財人のお知らせだ。7月のQ&Aでは、配当の有無も率も答えられないとしていた。
店の売上金には行き先がついた。貸した側の答え合わせは、これから各社の決算で始まる。
ことば
- カード決済代行 — 店とカード会社の間に立ち、契約や入金をまとめて引き受ける事業。全東信は飲食店を中心に、カード会社の入金より早く店へ立て替えて払い、その手数料を収入にしていた。
- 準自己破産 — 取締役会の決議を経ず、役員などが申し立てる破産の手続き。事情があるときに使われ、全東信では代表者が関連の一切を弁護士に委任していたとされる。
- 引き当て — 貸したお金が戻らない恐れに備え、損失を先に費用として計上すること。回収額が決まる前に決算へ表れるので、銀行の見込みを読む手がかりになる。
🔗 一次ソース
- 東京商工リサーチ (2026年11月6日) — 代表者の死去と管財人室のコメント株式会社東京商工リサーチ
- 東京商工リサーチ (2026年7月9日) — 準自己破産の申立書: 金融債権者63社・貸付1,130億円・負債1,151億6,491万円株式会社東京商工リサーチ
 東京商工リサーチ (2026年7月8日) — 粉飾の内訳と実質債務超過約605億円株式会社東京商工リサーチ
 東京商工リサーチ (2026年7月6日) — 破産開始決定・2025年3月期時点の負債・資本金株式会社東京商工リサーチ
- 東京商工リサーチ (2026年7月9日) — 近畿産業信用組合の開示: 貸出124億5,600万円株式会社東京商工リサーチ
 時事通信 (2026年9月25日) — 未回収の売上金54億円をカード会社7社が全額支払い時事ドットコム
 日本経済新聞 (2026年9月25日) — 約2万店・支払いの経路・請求権の確認・申立書の粉飾の記載日本経済新聞
- クレディセゾン 加盟店向け案内 — 直接支払いと対象期間saisoncard.co.jp
- 時事通信 (2026年7月23日) — 金融庁の点検、大手の取引縮小、近畿産業信用組合の説明、東和銀行の引き当て
- 日本経済新聞 (2026年7月16日) — 近畿産業信用組合: 相殺後の債権約124億円
- 日本経済新聞 (2026年7月7日) — 東和銀行: 貸出金80億円・未保全58億8,600万円
- 日本経済新聞 (2026年11月3日) — 9月16日の意見交換会と石田晋也局長の要請
- 秋田魁新報 (2026年9月16日) — 金融庁が地銀へ文書で要請した内容
- 中日BIZナビ (2026年7月7日) — 三十三フィナンシャルグループの開示
- 株探 東和銀行 — 決算発表予定日 11月10日
- 株探 三十三フィナンシャルグループ — 決算発表予定日 11月13日
- オリコン (2026年7月11日) — 管財人のQ&A: 配当の有無と率は未定