金融再起動の現在地
🗺️ 金融再起動の現在地 #1|米国の利払い費、税収の 19.47% に
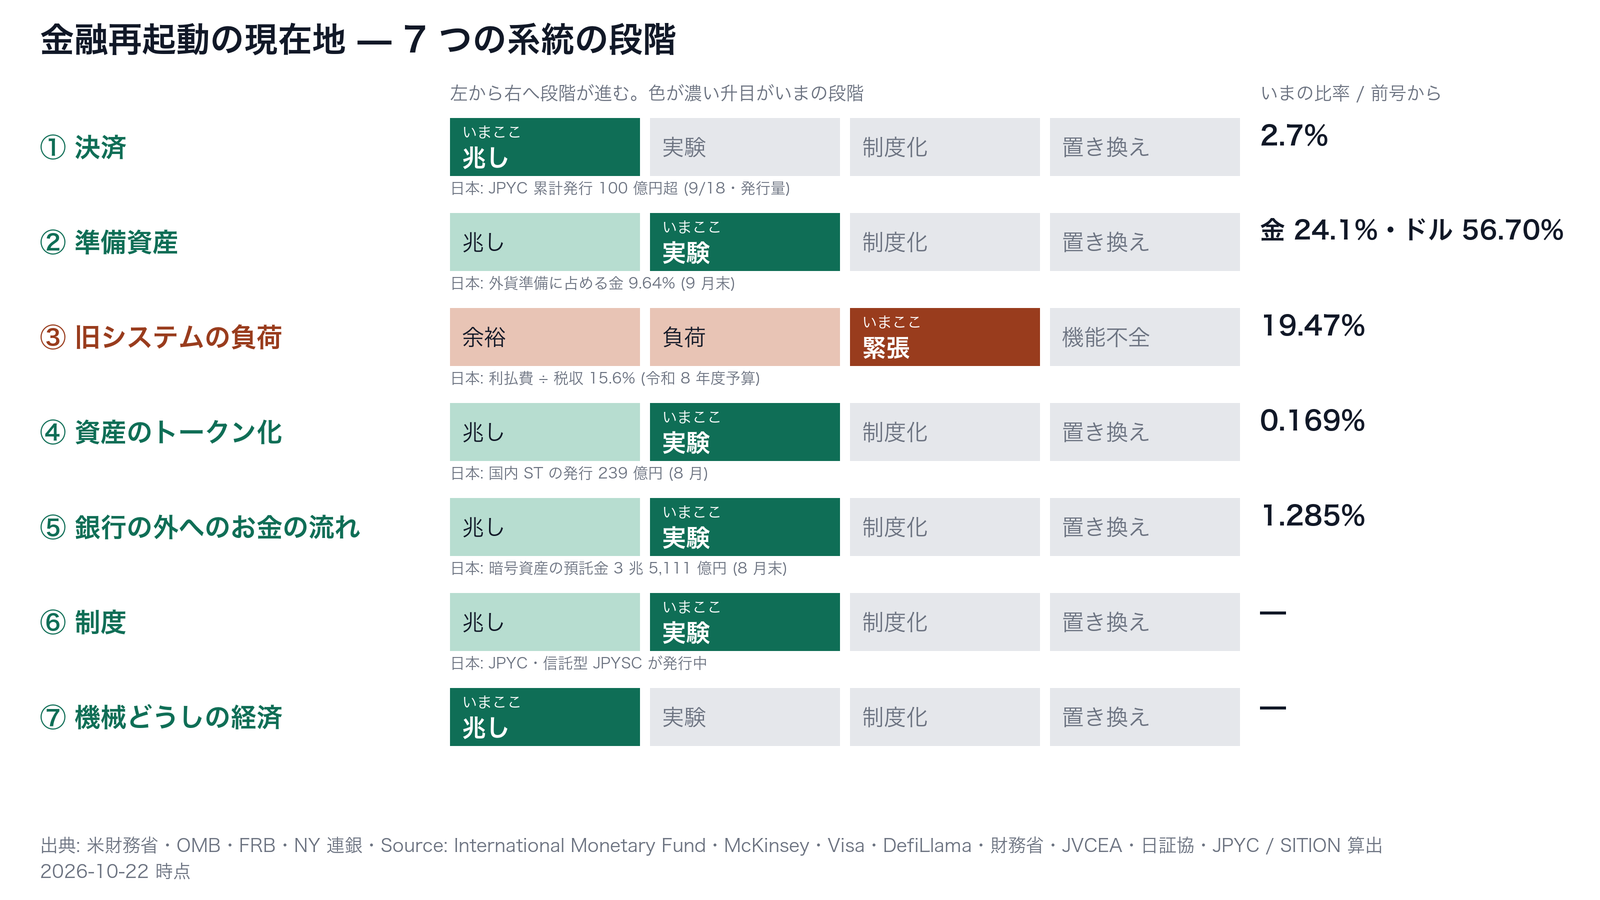
米国の連邦政府が 2025 年 10 月から 2026 年 9 月までの 1 年間に払った利払い費は、税収の 19.47% に達した。伝統金融から新しい経済基盤への移行を 7 つの系統に分けて測ると、先に段階を進めているのは新しい仕組みの育ちではなく、旧システムの傷みのほうだ。
 米財務省 月次財政報告 (MTS) — 純利払い費と税収 (2026 年 9 月までの 12 か月)fiscaldata.treasury.gov
ステーブルコインやトークン化された国債は、どれも実験の段階にある。決済と、AI エージェントどうしの支払いは、まだ兆しの段階にとどまる。金融再起動がどこまで進んだかを、毎月同じ物差しで測る連載の第 1 号として、いまの現在地を置く。
先に進んだのは利払いの重さ
米財務省の月次財政報告 (MTS) で、直近 12 か月の純利払い費は 1 兆 517 億ドル、税収は 5 兆 4,032 億ドルだった。比率は 19.47%。ホワイトハウス予算局 (OMB) の長期統計では、これまでの最高は 1991 年度の 18.43% で、1940 年度以降でこの水準を超えた年はない。
この比率が 15% から 25% の間にあるとき、旧システムの負荷は緊張の段階と判定する。一方で、国債市場そのものはまだ詰まっていない。10 年債入札の応札倍率は直近 3 回の平均で 2.67 倍、30 年債は 2.51 倍。入札でディーラーが引き受けた比率も、10 年債で 2.5%、30 年債で 6.8% にとどまる。短期資金市場でも、10 月の SOFR (担保付き翌日物金利) は FRB が準備預金に付ける金利 (IORB) を平均で 1.8bp 下回った。資金の目詰まりを示す上振れは出ていない。
財政の重さが先に進み、市場の機能はまだ保たれている。これが 2026 年 10 月の旧システムの姿だ。
ステーブルコインは実験、決済はまだ兆し
ステーブルコインの総額は 8 月末で 3,000 億ドル。米国のマネーストック M2 (23 兆 3,428 億ドル) に対する比率は 1.285% で、7 月末の 1.276% から小幅に増えた。移行率が 0.5% を超えて 2 回続いたので、銀行の外へのお金の流れは実験の段階にある。
次の制度化の段階には、米国のステーブルコイン法 (GENIUS 法) の施行と、その法の下で最初の発行体が許可されることが要る。法律は 2025 年 7 月 18 日に成立した。通貨監督庁 (OCC) は 2026 年 10 月 21 日に最終規則を公表し、施行日を 2027 年 1 月 18 日と明記した。発行体の許可の申請受付は、まだ始まっていない。
決済の移行率は、別の顔を見せる。マッキンゼーの集計では、取引所での売買を除いた 2025 年のステーブルコインの実際の支払いは、世界で 3,900 億ドル。Visa の同じ年の決済額 14 兆 5,620 億ドルに対して 2.68% にあたる。数字の大きさだけなら次の段階の線を超えている。それでも段階は兆しに置いた。段階を上げるには伸びを 2 回の公表で確かめる決まりにしているが、2024 年の金額を載せた一次の公表がないためだ。マッキンゼーもストライプも、前年からの伸びは倍増とだけ書き、金額を出していない。
準備資産と制度は、法律の手前で止まる
各国の外貨準備に占めるドルの比率は、IMF の COFER で 2026 年 4〜6 月期に 56.70%。1〜3 月期の 57.18% から下がった。準備資産全体に占める金の比率は、IMF の IRFCL を使い、米国の金を市場価格で評価し直して計算すると、7 月末で 24.1% になる (SITION 算出)。どちらも実験の段階の線を越えている。ただし制度化には、国が法律で BTC を準備資産に定め、保有額を公表することを条件に置いた。米国にあるのは大統領令だけだ。
制度の系統も同じ位置にある。ステーブルコイン法は成立し、証券取引委員会 (SEC) は暗号資産の会計の指針 (SAB 121) を 2025 年 1 月に撤回した。それでも法律はまだ施行されておらず、市場構造法も成立していない。米国の外では、EU の暗号資産規則 MiCA が 2026 年 7 月に既存業者の移行期間を終えた。香港は 2026 年 4 月に最初のステーブルコイン発行体 2 社に免許を出している。
米ドル建てのトークン化された国債と MMF の残高は、9 月末で 120 億 5,600 万ドル。米国の短期国債残高 7 兆 1,181 億ドルに対して 0.169% で、こちらも実験の段階にある。トークン化した資産を担保や売買に使う恒久的な規則は、まだ試行の段階にある。
AI エージェントどうしの支払いは、件数や金額を一次で確かめられる公開の集計がまだない。移行率は「—」とし、段階は兆しに置いた。
7 つの系統の読み方
- ① 決済 — 店頭や企業間の支払いがカード網の外を通るほど、決済の手数料と所要時間の前提が変わる
- ② 準備資産 — 中央銀行がドル以外の何を持つかは、基軸通貨への信認を最も遅れて映す
- ③ 旧システムの負荷 — 税収の何割が利払いに消えるかは、財政が金融政策を縛る強さを示す
- ④ 資産のトークン化 — 国債がチェーンの上で動くほど、担保と決済の時間が 24 時間に近づく
- ⑤ 銀行の外へのお金の流れ — ステーブルコインが M2 に占める割合は、預金が銀行の外で持たれる度合いを示す
- ⑥ 制度 — 法律が成立から施行へ、施行から最初の適用へ進むたびに、実験が制度の前提に変わる
- ⑦ 機械どうしの経済 — 支払う主体が人から機械へ移ると、本人確認を前提にした口座の外で新しい決済が育つ
次の号までに見るもの
- 米財務省 MTS の 10 月分 (11 月中旬の公表) — 利払い費と税収の 12 か月の比率
- FRB の H.6 の 9 月分 — M2 の更新で、ステーブルコインの比率が 9 月末に置き換わる
- IMF の IRFCL の 8 月分と、COFER の 7〜9 月期 — 金とドルの比率
- OCC による GENIUS 法の許可申請の受付開始の発表 — ⑤ と ⑥ の段階を進める条件の 1 つ目
段階の決め方
各系統は「兆し → 実験 → 制度化 → 置き換え」の 4 段階で見る。③ だけは傷みを測るので「余裕 → 負荷 → 緊張 → 機能不全」とした。段階は毎月 1 回、次の決まりで決める。
- 実験 — 系統ごとの移行率の下限を、データの公表 2 回続けて超える (① 決済と ⑤ 銀行の外は 0.5%、④ トークン化は 0.1%)
- 制度化 — その系統の制度の到達点 (法律の施行・発行体の許可・恒久的な規則など) と、実験の段階の数字の両方を満たす
- 置き換え — 移行率の上限 (① ④ ⑤ は 10%) を公表 2 回続けて超え、制度化も満たしている
- ③ — 利払い費 ÷ 税収が 10% 未満で余裕、10〜15% で負荷、15〜25% で緊張。25% 以上か、入札の未達・FRB の緊急の国債買い入れなどが起きたときに機能不全とする
数字はすべて一次の公表から取り、取れないものは「—」と書く。段階が下がったときも、そのまま書く。
🔗 一次ソース
- 米財務省 月次財政報告 (MTS) — 純利払い費と税収 (2026 年 9 月までの 12 か月)fiscaldata.treasury.gov
 ホワイトハウス予算局 (OMB) 長期統計 (Historical Tables・1940〜2025 年度)The White House
- 米財務省 国債入札の結果 (10 年債 10/7・30 年債 10/8 ほか)fiscaldata.treasury.gov
- 米財務省 国債の残高 (MSPD・短期国債 2026 年 9 月末)fiscaldata.treasury.gov
- NY 連銀 SOFR (2026 年 10 月 1〜22 日)newyorkfed.org
- NY 連銀 常設レポ (2026 年 10 月)newyorkfed.org
- NY 連銀 ACM 期間プレミアム (10 年・2026 年 10 月 22 日・© 2026 Federal Reserve Bank of New York・SITION が抜き出し)newyorkfed.org
 FRB H.4.1 外国公的機関の預かり (2026 年 10 月 21 日)federalreserve.gov
- FRB H.6 マネーストック (M2・2026 年 8 月): https://www.federalreserve.gov/releases/h6/
- IMF COFER (2026 年 4〜6 月期・Source: International Monetary Fund): https://data.imf.org/en/datasets/IMF.STA:COFER
- IMF IRFCL (2026 年 7 月末・Source: International Monetary Fund・金の比率は SITION 算出): https://data.imf.org/en/datasets/IMF.STA:IRFCL
- DefiLlama ステーブルコイン総額 (2026 年 8 月末): https://defillama.com/stablecoins
- DefiLlama トークン化された債券・MMF (RWA・2026 年 9 月末・米ドル建ての米国債・MMF の 34 銘柄を SITION が集計): https://defillama.com/rwa/category/bond-mmf-funds
- マッキンゼー「Stablecoins find their niche」(2025 年の実際の支払い): https://www.mckinsey.com/featured-insights/charts/stablecoins-find-their-niche
- Visa 決済額 (2025 年 12 月までの 12 か月): https://s1.q4cdn.com/050606653/files/doc_financials/2026/q1/Q1FY26-Visa-Operational-Performance-Data.pdf
- 米議会 GENIUS 法 (Public Law 119-27・2025 年 7 月 18 日): https://www.govinfo.gov/app/details/PLAW-119publ27
- OCC GENIUS 法の最終規則 (2026 年 10 月 21 日): https://www.occ.gov/news-issuances/news-releases/2026/nr-occ-2026-92.html
- SEC 会計の指針 SAB 122 (2025 年 1 月): https://www.sec.gov/rules-regulations/staff-guidance/staff-accounting-bulletins/staff-accounting-bulletin-122
- ESMA MiCA: https://www.esma.europa.eu/esmas-activities/digital-finance-and-innovation/markets-crypto-assets-regulation-mica
- 香港金融管理局 最初のステーブルコイン発行体の免許 (2026 年 4 月 10 日): https://www.hkma.gov.hk/eng/news-and-media/press-releases/2026/04/20260410-4/
- 財務省 外貨準備等の状況 (2026 年 9 月末・金の比率): https://www.mof.go.jp/policy/international_policy/reference/official_reserve_assets/index.htm
- 財務省 令和 8 年度予算 (利払費と税収): https://www.mof.go.jp/policy/budget/budger_workflow/budget/fy2026/seifuan2026/02.pdf
- 日本暗号資産等取引業協会 (JVCEA) 月次統計 (2026 年 8 月末): https://jvcea.or.jp/about/statistics/
- 日本証券業協会 ST (電子記録移転有価証券表示権利等) の統計 (2026 年 8 月): https://www.jsda.or.jp/shiryoshitsu/toukei/sttoukei/index.html
- JPYC 株式会社 累計発行額 100 億円の発表 (2026 年 9 月 18 日): https://prtimes.jp/main/html/rd/p/000000331.000054018.html