Signal
📡 Signal|米CPI上振れで日経平均一時3,500円超安
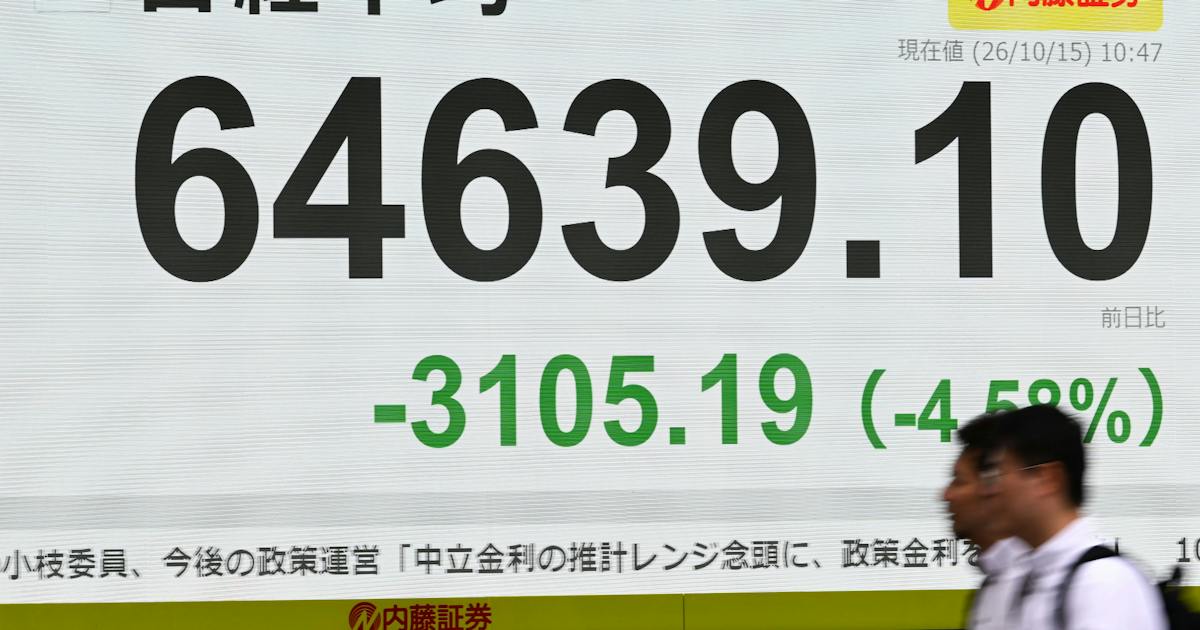
日経平均の下げ幅が10月15日に一時3,500円超。米9月CPIの上振れで、上がったのは2年債の利回りで10年債は低下した。
10月15日の東京株式市場で日経平均株価が急落し、前日比の下げ幅は12時43分に一時3,500円を超えた。前夜に米労働統計局 (BLS) が発表した9月の消費者物価指数 (CPI) が前年同月比3.7%と市場予想を上回り、米連邦準備制度理事会 (FRB) の早期利上げ観測が強まったことが起点になった。
売られたのは AI・半導体関連だが、米国債の市場で前日に上がったのは2年以下の短い年限の利回りで、10年債の利回りはむしろ下がっている。市場が織り込み直したのは長期金利の水準より次の利上げの時期で、その揺れが設備投資の重い AI 関連株と、同じ半導体を抱えるソウル市場に集中した。
下げ幅の広がりは速報で伝えた。本稿では、CPI の中身、米国債の年限ごとの動き、同じ時間帯の韓国株とビットコインを一次データで並べる。数値は15日の取引時間中のもので、大引け (15時30分) の値ではない。
東京の前場: 前引けで4.8%安、6万5,000円割れ
日経平均の前引けは前日終値比3,255円23銭安の6万4,489円06銭で、下落率は約4.8%になる。取引時間中に6万5,000円を下回るのは約2週間ぶりだ。後場に入っても売りは止まらず、下げ幅は12時43分に3,500円を超えた。ロイターは下落率が一時5%に達したと伝えた。
売りの中心は日経平均への寄与が大きい銘柄で、アドバンテスト、東京エレクトロン、ソフトバンクグループの下げが目立った。前日の米国市場で半導体株が売られた流れを、東京がそのまま引き継いだ形だ。
9月の CPI、伸びの半分以上がガソリン
BLS の発表によると、9月の CPI は季節調整済みで前月比0.6%上がり、8月の0.4%から伸びを強めた。前年同月比は3.7%になる。
- ガソリン: 前月比9.1%上昇し、総合の月間の伸びの半分以上を占めた
- エネルギー全体: 前月比5.2%、前年同月比20.4%の上昇
- 住居費: 前月比0.4%上昇 (8月は0.3%)
- 食料: 前月から横ばい
- 食品とエネルギーを除くコア指数: 前月比0.3%、前年同月比2.6%の上昇
数字の押し上げ役は燃料で、コアの伸びは前年比で2%台にとどまる。それでも FRB はすでに引き締めの側にいる。9月16日の連邦公開市場委員会 (FOMC) は政策金利の誘導目標を0.25ポイント引き上げて3.75〜4.00%とし、声明に「インフレは高止まりしている」と書いた。総合指数が加速すれば、10月会合でもう一段の利上げがあるという見方が戻るのは自然な流れだ。
米国債: 短い年限が上がり、長い年限は下がった
CPI の発表直後、米国債の利回りは急上昇し、株価指数先物は下げに転じたとブルームバーグは伝えた。ただ、米財務省が公表した14日の引けの利回りを13日と比べると、動きは年限で逆向きになっている。
- 1年債: 4.48% → 4.53%
- 2年債: 4.79% → 4.82%
- 10年債: 5.21% → 5.19%
- 30年債: 5.56% → 5.52%
2年債の4.82%は、政策金利の上限4.00%を0.8ポイント上回る。市場は追加の利上げを前提に値を付けている。一方、10年債は10月5日に年初来の最高となる5.31%を付けた後、わずかに下げてきた。インフレが近い利上げを呼べば、その先の景気は冷えるという読みが、長い年限の買いになって表れている。
為替もこの読みに沿った。CPI の発表直後に円は1ドル=158円80銭台まで売られたが、15日午前10時には157円89〜90銭まで戻した。共同通信は、前日の米長期金利の低下で日米の金利差の縮小が意識されたことと、株安で円を買う動きを理由に挙げている。
AI 関連株にとって痛いのは、長期金利の水準そのものより、資金の調達コストが短期で上がる見通しのほうだ。データセンターや半導体の設備に巨額を投じる企業ほど、利上げの時期が前に出るたびに収益の前提が揺れる。15日の東京とソウルは、その揺れが半導体の比重の高い市場に集中して表れた日になった。
ソウルはサーキットブレーカー、ビットコインは8万ドル台前半に
韓国では、KOSDAQ が12時23分に前日比8.01%安の757.88で、KOSPI がその15分後の12時38分に8.00%安の5,528.05で、それぞれ第1段階のサーキットブレーカーが発動し、売買が20分間止まった。
暗号資産も同じ方向に動いた。Coinbase の BTC/USD は、CPI 発表を挟む14日21時台 (日本時間) の始値8万3,383ドルから、15日11時台に一時8万0,125ドルまで下げた。下落率は約3.9%で、日経平均の前引けの下げとほぼ同じ幅、KOSPI の半分ほどにあたる。今回の売りの震源は株式市場の半導体で、ビットコインはリスク資産全体の縮小に巻き込まれた側にいる。
次に見るもの
最初の確認先は、米財務省が毎営業日に更新する国債利回りのページだ。2年債が上がり10年債が下がる形が続けば、市場は利上げを近い時期に、景気の減速をその先に置いたまま動いている。
日程の焦点は、10月最後の週に並ぶ二つの中央銀行の会合になる。FRB の FOMC は10月27〜28日。日本銀行の金融政策決定会合は10月29〜30日で、30日に展望レポート (経済・物価情勢の展望) を公表し、総裁が記者会見を開く。日銀は9月18日の会合で政策金利を1.25%程度に引き上げており (賛成7・反対2)、FOMC の結果が出た翌日から会合に入る。米国の利上げが円相場をどちらへ動かすかが、展望レポートの物価見通しの前提に直接かかってくる。
ことば
- 消費者物価指数 (CPI) — 米労働統計局が毎月公表する、家計が買う商品とサービスの値動きの指数。9月分は10月14日に出て、FRB の利上げ判断を占う材料として株と債券を同時に動かした。
- 2年債利回り — 満期2年の米国債の利回り。数か月から2年先までの政策金利の予想を映しやすい。今回は10年債と逆に上がり、市場が近い利上げを織り込み直したことを示した。
- サーキットブレーカー — 株価指数が短時間で大きく下げたとき、取引所が売買を一時止める仕組み。韓国では指数が前日比8%以上下げると第1段階が発動し、20分間取引が止まる。
🔗 一次ソース
 米労働統計局 (BLS) の9月 CPI 発表 (2026年10月14日・前月比0.6%、前年同月比3.7%、ガソリンが月間の伸びの半分超)Bureau of Labor Statistics
- 米財務省の国債利回り (日次・10月分で13日と14日の1年〜30年債の利回りを確認)home.treasury.gov
 FRB の FOMC 声明 (2026年9月16日・誘導目標を3.75〜4.00%へ引き上げ)Board of Governors of the Federal Reserve System
- FRB の FOMC 日程 (10月会合は27〜28日)federalreserve.gov
- 日本銀行の金融市場調節方針の変更 (2026年9月18日・無担保コールレート1.25%程度、賛成7反対2)boj.or.jp
 日本銀行の金融政策決定会合の日程 (10月29〜30日・展望レポートは30日)日本銀行ホームページ
 日本経済新聞 (10月15日・一時3000円安、6万5000円割れ、売られた銘柄)日本経済新聞
 共同通信 (10月15日・前引け3255円23銭安の6万4489円06銭、CPI 上振れと FRB の早期利上げ観測)47NEWS
- 共同通信 (10月15日12時43分・一時3500円超安) https://www.47news.jp/15084733.html
- 時事通信 (10月15日12時43分・下げ幅3500円超) https://www.jiji.com/jc/article?k=2026101500543&g=flash
- 共同通信 (10月15日・東京円は午前10時に157円89〜90銭) https://www.47news.jp/15083794.html
- ロイターの X 投稿 (10月15日・日経平均が一時5%の下落) https://x.com/ReutersJapan/status/2110574234997244014
- ブルームバーグの X 投稿 (10月14日・CPI 発表後に米国債利回りが急上昇、株価指数先物は下落) https://x.com/BloombergJapan/status/2110358875283067201
- ブルームバーグの X 投稿 (10月14日・CPI 発表後に円は158円80銭台) https://x.com/BloombergJapan/status/2110351294959346076
- 中央日報 (JoongAng Daily・10月15日・KOSPI と KOSDAQ のサーキットブレーカー発動) https://www.koreajoongangdaily.com/business/stocks-plunge-as-circuit-breakers-hit-kospi-kosdaq-for-first-time-in-over-two-months/12922302
- SBS (10月15日・KOSPI 5,528.05、8.00%安で発動) https://news.sbs.co.kr/english/article.do?news_id=N1008799165
- Coinbase の BTC-USD 取引画面 (1時間足で14日21時台の始値と15日11時台の安値8万0,125ドルを確認) https://www.coinbase.com/advanced-trade/spot/BTC-USD
