Signal
📡 Signal|株高の裏で米10年債が2002年以来の5.31%に
米10年債5.31%は2002年以来。それでも株が崩れないのは29.5%の利益成長で、予想利益利回りが国債とほぼ並んだ。しわ寄せは CCC 格の社債に出ている。
米財務省の公表値で、10年債利回りは10月5日に5.31%をつけた。2002年5月以来の高さで、2007年の高値 (5.26%) も上回る。同じ日、ナスダック総合指数は27,477.31で終値の最高値を更新し、S&P 500 も8月13日の最高値まで0.3%の位置にある。
金利が四半世紀近く見なかった水準まで上がっても株が崩れないのは、企業の利益がそれ以上の速さで伸びているからだ。そのしわ寄せは、株価指数ではなく、借り手のなかで最も弱い層の社債に出ている。13日から本格化する7〜9月期の決算が、この同居が続くかどうかを決める。
2002年以来の長期金利
財務省の日次の利回り (額面利回り) では、10月5日の10年債は5.31%、20年債は5.70%、30年債は5.66%だった。10年債と20年債は、ともに2002年以来の水準になる。6日はそれぞれ5.27%、5.68%、5.64%とわずかに下げたが、10年債は6日の水準でも2007年の高値を上回ったままだ。
2年債は5日の4.84%から6日は4.79%へ下がった。短い年限より長い年限の利回りが高い形が、はっきり残っている。将来の政策金利の見通しだけでなく、長く貸すことそのものに上乗せを求める動きが、長期の利回りを押し上げている。
株を支える 29.5% の利益成長
株価が金利に押し負けない理由は、利益の数字にある。FactSet の10月2日の集計では、S&P 500 の7〜9月期の1株利益は前年同期比で29.5%増える見込みだ。6月30日時点の予想 (26.7%) から上方修正されており、実現すれば3四半期続けて25%を超える。売上高も12.3%増の見込みで、7〜9月期の業績見通しを出した116社のうち72社 (62%) が、市場予想を上回る見通し (ポジティブ・ガイダンス) だった。この比率は5年平均の40%を大きく上回る。
利益が伸びた分、株価の割高感はむしろ下がっている。今後12か月の予想利益に対する株価収益率 (PER) は19.0倍で、6月末の20.4倍から下がり、5年平均の19.8倍も下回った。
この19.0倍を逆さにした予想利益利回りは約5.3%で、10年債の利回りとほぼ並ぶ。株を持つことで期待できる利益の利回りが、リスクのない国債と同じ水準まで来た。株の側の上乗せ (リスクプレミアム) が、ほとんど残っていないということでもある。利益の予想が下振れすれば、金利の高さを吸収してきた余裕が一気に消える位置にいる。
しわ寄せは最も弱い借り手に出ている
株価指数が平静な一方で、信用力の最も低い社債の市場は動いている。ICE BofA の CCC 格以下の米国ハイイールド社債指数で、国債に対する上乗せ幅 (スプレッド) は10月5日に12.11%となった。5月上旬の9.11%から3ポイント広がり、2025年4月の関税ショックの高値 (11.37%) を超えた。セントルイス連銀の FRED で公開されている直近3年分の範囲では最も広い。
同じ指数の利回りは17.02%で、2025年末の12.49%から4.5ポイント上がった。国債の利回りの上昇とスプレッドの拡大が重なり、最も弱い企業の資金調達の費用は、年初より4割近く重くなっている。
CoinDesk は6日、米国債の値動きの大きさを示す MOVE 指数が上昇する一方で、株の VIX やビットコインの BVIV は年初来の低い水準にとどまっていると伝えた。債券の市場が先に揺れ、株と暗号資産はまだ反応していない。
次に見るもの
最初の確認点は13日だ。JPMorgan Chase は13日の米東部時間午前7時ごろに7〜9月期の決算を発表し、8時30分から説明会を開く。大手銀行の決算は、貸出の焦げ付きに備える引当金を通じて、CCC 格の社債で見えている信用の悪化が銀行の貸出先にも広がっているかを示す最初の材料になる。
あわせて、財務省の日次の利回りで10年債が5.31%を上抜けるか、FactSet の週次の集計で29.5%の利益成長の予想が決算の進みとともに保たれるかを見る。予想利益利回りと10年債がほぼ並んだいま、利益の予想が崩れるか金利がもう一段上がるかの、どちらか一方で株の位置は変わる。
ことば
- 予想利益利回り — 今後12か月の予想1株利益を株価で割った値で、予想 PER の逆数。国債の利回りと比べて、株を持つことの上乗せ (リスクプレミアム) を測る目安に使われる。
- CCC 格 — 格付け会社が付ける信用格付けで、投資適格の BBB 格を大きく下回る段階。返済が経済環境の良さに強く依存するとされ、景気や金利の変化に最初に反応しやすい。
- スプレッド — 社債の利回りが、同じ期間の国債の利回りをどれだけ上回るかの差。借り手の信用力に対する市場の評価を表し、広がるほど資金調達の費用が重くなる。
🔗 一次ソース
- 米財務省 日次の国債利回り (Daily Treasury Par Yield Curve Rates) — 10月5日の10年5.31%・20年5.70%・30年5.66%、6日の値、2002年と2007年の水準を同じ系列で確認home.treasury.gov
Insight/Low%20Res%20Insight%20Headers/Insight_Header-Getty%201286815175.jpg) FactSet「S&P 500 Earnings Season Preview: Q3 2026」(2026年10月2日) — 1株利益の伸び29.5%、売上高12.3%、ポジティブ・ガイダンス62%、予想 PER 19.0倍を確認insight.factset.com
 FRED: ICE BofA CCC & Lower US High Yield Index Option-Adjusted Spread — 10月5日の12.11%、2025年4月7日の11.37%、5月上旬の水準を確認fred.stlouisfed.org
 FRED: ICE BofA CCC & Lower US High Yield Index Effective Yield — 10月5日の17.02%と2025年末の12.49%を確認fred.stlouisfed.org
 FRED: NASDAQ Composite Index — 10月5日の終値27,477.31を確認fred.stlouisfed.org
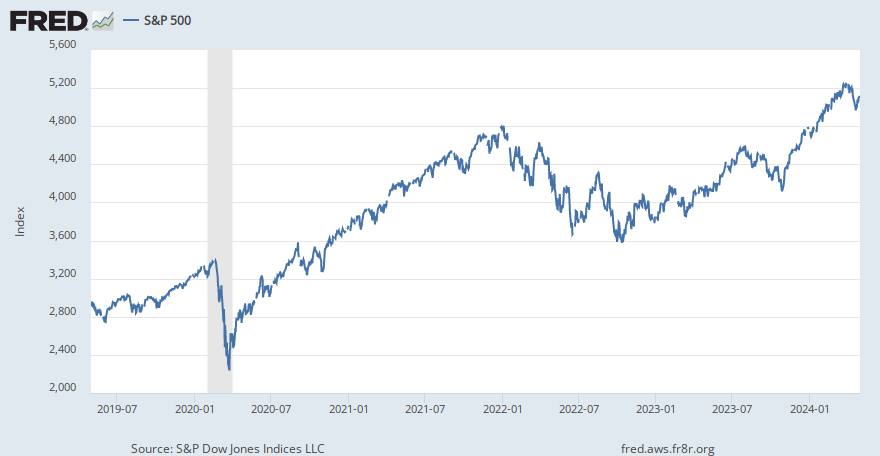 FRED: S&P 500 — 10月5日の終値7,773.95と8月13日の7,798.99を確認fred.stlouisfed.org
- JPMorganChase「JPMorganChase to Host Third-Quarter 2026 Earnings Call」— 10月13日の決算発表と説明会の時刻を確認jpmorganchase.com
- CoinDesk「The 'VIX of Bonds' Is Rising, but Bitcoin and Stocks Aren't Hearing It Yet」(2026年10月6日)coindesk.com
- The Kobeissi Letter 公式 X の投稿 (2026年10月6日)

