Signal
📡 Signal|ベッセント財務長官が書いた「緊密な連携」——介入と据え置きの次の接点はG20
ベッセント米財務長官が、8月末のG20で植田総裁と会う予定に触れ、日米の関係を「緊密な連携」と書いた。その前日には円買い介入があり、米通貨当局のレートチェックも報じられている。重いのは会談予定ではなく、介入直後にこの言葉が公開の場へ置かれたことだ。
ベッセント米財務長官が7月31日、日銀の植田総裁と8月末のG20財務相会合で会う予定に言及した。開催地はノースカロライナ州アッシュビル。投稿のなかで長官は、日本経済が高市首相・植田総裁・日銀政策委員会のもとで良好に推移しているとし、日銀が金融の安定に強くコミットしてきたと評価したうえで、両者の関係を「緊密な連携」と表現した。その前日、東京とワシントンは同じ方向へ動いている。社交辞令の位置に置かれているが、中身は政策メッセージだ。
三日間に何が起きたか
時系列で並べると、この投稿の重さが変わる。
7月30日、ニューヨーク市場で政府・日銀が円買い・ドル売りの為替介入に踏み切り、1ドル162円前後だった相場は一時157円80銭まで円高に振れた。日本経済新聞は、米通貨当局が介入の前段階にあたる「レートチェック」を行ったことが市場関係者の話で分かったと伝えている。
翌31日、日銀は無担保コール翌日物レートを「1.0%程度」に据え置いた。決定は全員一致ではなく、高田創委員が1.25%への引き上げを提案して否決されている。そして同じ31日、ベッセント長官の投稿が出た。
介入の規模について、市場では6〜7兆円という推計が流れている。ただしこれは推計だ。財務省は介入の総額を月次で、実施日・介入額・売買通貨といった詳細を四半期ごとに公表しており、7月30日分の確定した数字が出るのはこれからになる。
「緊密な連携」が置かれた位置
長官の投稿でいちばん重いのは、会談の予定そのものではない。介入の翌日に、米国の財務責任者が日銀の政策運営を名指しで評価し、両者の関係を「緊密な連携」と書いたことだ。
為替介入は、単独で行うのか、相手国の理解のもとで行うのかで、市場に与える意味がまったく変わる。米側が黙認しているのか支持しているのかは、通常は明示されない。今回は介入の直後に、米財務長官が肯定的な言葉を公開の場へ置いた。レートチェックの報道とあわせて読むと、7月30日の動きを日本単独の判断として読むのは難しくなる。
据え置きと介入は、一見すると逆を向いた政策に見える。金利を上げないまま通貨を買う、という組み合わせだからだ。ただし為替に働きかける手段が金利だけではないと考えれば、これは矛盾ではなく役割分担になる。金利は物価の基調に、介入は変動の速度に対応する——という切り分けだ。日銀が展望レポートで為替をリスク要因に挙げながら金利を動かさなかったことも、この読み方なら筋が通る。
見るもの
まず、7月30日の介入額が財務省の公表で確定すること。市場推計との差は、当局がどの程度の規模で臨んだのかを測る材料になる。
次に、8月10日に出る7月会合の主な意見。介入で為替に手当てをした分、金利を動かす切迫感が下がったのか、それとも上がったのか。反対票の背景はここに出る。
そして8月末のG20。会合そのものは通貨政策を決める場ではないが、介入をめぐる日米の位置関係が公の場に出る機会ではある。長官が先に「緊密な連携」と書いた以上、その言葉が会合後にも維持されるかどうかが、次の目盛りになる。
🔗 一次ソース
- Secretary Scott Bessent(2026年7月31日投稿。8月末にノースカロライナ州アッシュビルで開かれるG20財務相会合で植田総裁と会う予定であること、日本経済への評価、「緊密な連携」という表現を確認): https://x.com/SecScottBessent/status/2083187156181221529
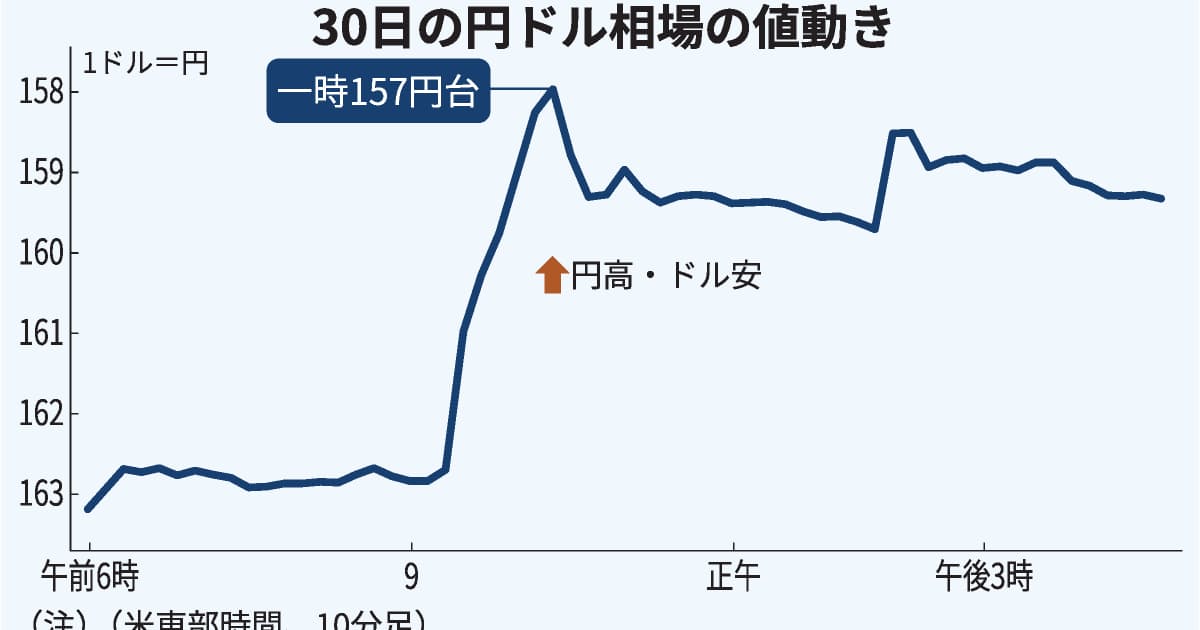 日本経済新聞「政府・日銀が円買い為替介入、一時157円台 NY連銀はレートチェック」(7月30日のニューヨーク市場での円買い・ドル売り介入、一時157円80銭までの円高、米通貨当局のレートチェックが市場関係者の話として伝えられていることを確認)日本経済新聞
 日本経済新聞「円買い介入、6〜7兆円規模か 7月30日分の市場推計」(規模が市場推計であることを確認)日本経済新聞
 財務省「外国為替平衡操作の実施状況の公表スケジュールはどのようになっていますか」(総額は月次、実施日・介入額・売買通貨を含む詳細は四半期ごとの公表であることを確認)財務省
- 日本銀行「当面の金融政策運営について」(2026年7月31日。「1.0%程度」への据え置き、高田創委員の反対と1.25%提案を確認)boj.or.jp

